Sigorta Sektörünün 4,3 Trilyonluk Gizemi: Bu Paranın Ne Kadarı Gerçekten Şirketlerin?
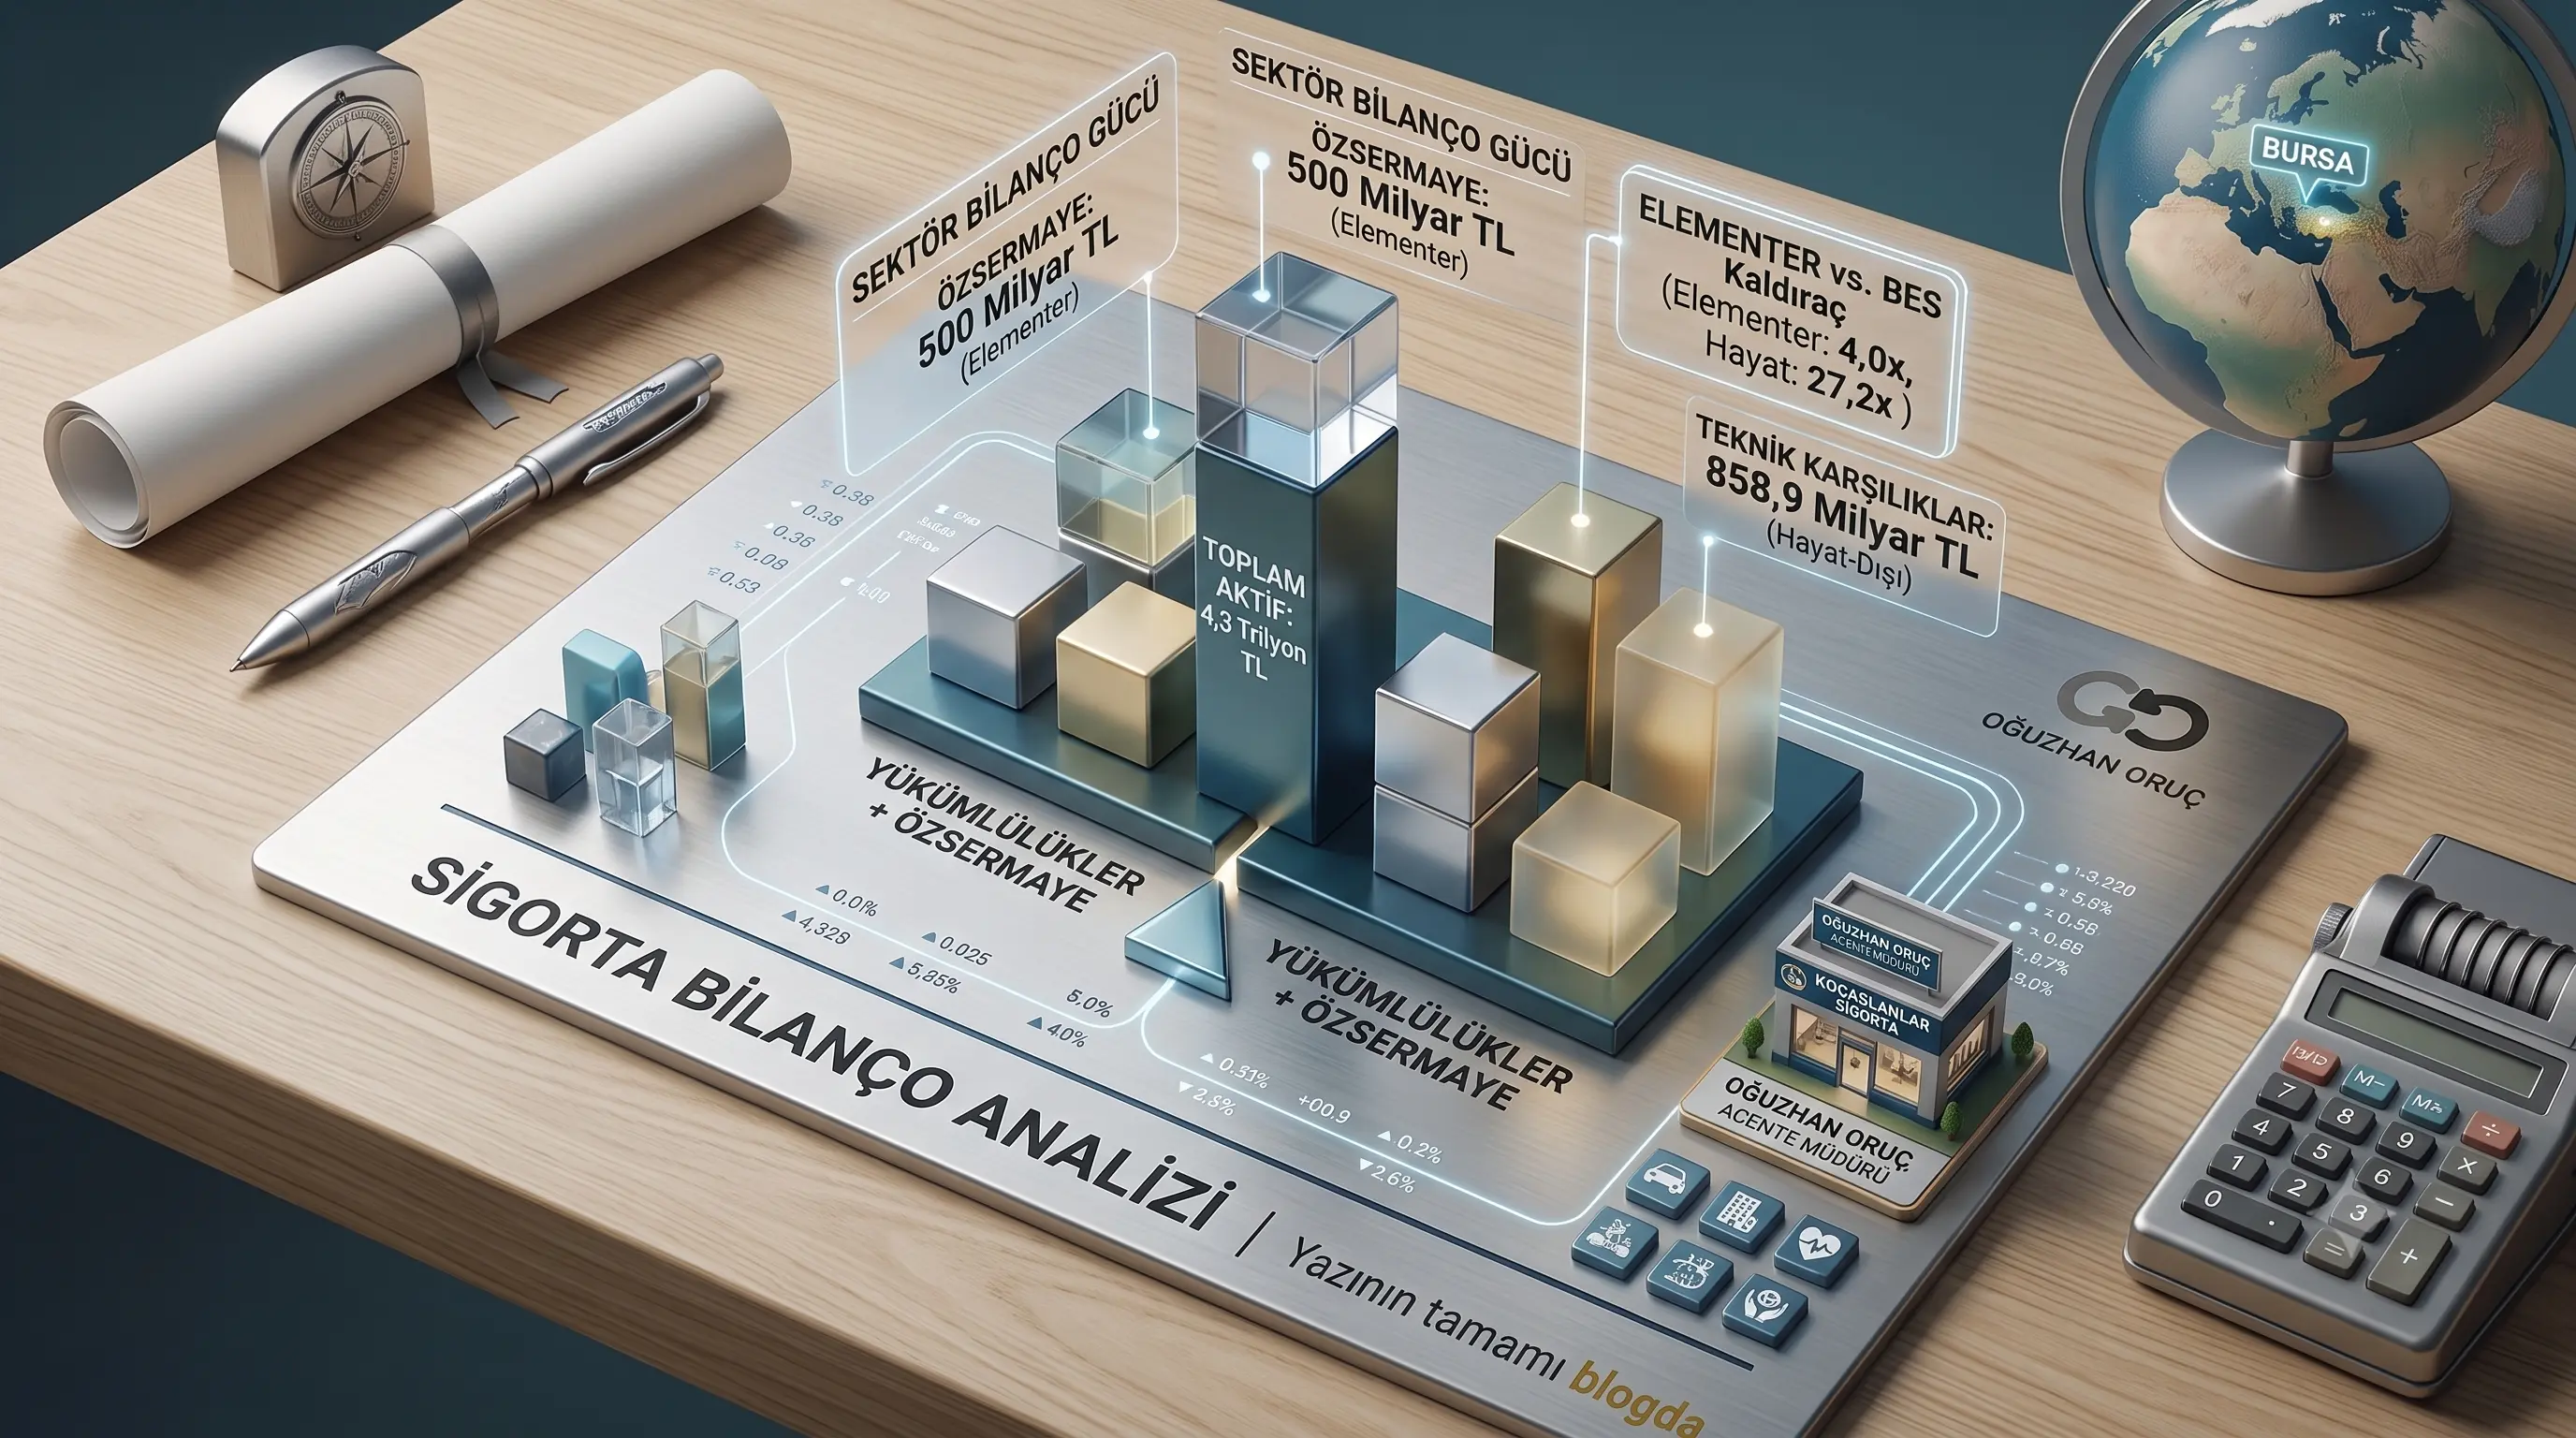
Türkiye Sigorta Birliği (TSB) tarafından açıklanan güncel veriler, Türk sigorta sektörünün toplam aktif büyüklüğünün 4.311,8 milyar TL (yaklaşık 4,3 trilyon lira) seviyesine ulaştığını gösteriyor. Bir önceki analizimizde, sektörün %30,4’lük prim üretim büyümesinin yüksek enflasyon karşısında reel olarak neredeyse sıfırlandığını ele almıştık. Şimdi ise büyümenin vitrini olan bilançoların derinliklerine iniyor ve asıl resmi inceliyoruz.
Peki, bu devasa 4,3 trilyon liralık hacim gerçekten sigorta şirketlerinin finansal gücünü ve zenginliğini mi gösteriyor? Oğuzhan Oruç olarak; o gösterişli finansal tabloların arkasındaki makyajı siliyor ve bilançolarda saklanan çıplak gerçekleri, tamamen tarafsız bir rasyonel analizle bizzat masaya yatırıyorum.
Aktif ve Özsermaye Farkı: Kimin Parasını Konuşuyoruz?
Sigorta şirketlerinin finansal sağlamlığını ve hasar ödeme gücünü ölçerken en sık yapılan hata, aktif büyüklüğü ile özsermaye kavramlarını birbirine karıştırmaktır. Bir şirketin gerçek zenginliğini anlamak için sadece "elinde ne kadar para döndürdüğüne" değil, bu paranın "ne kadarının kendisine ait olduğuna" bakmamız gerekir.
Sigorta Bilançosu Temel Muhasebe Eşitliği
Bir sigorta şirketinin finansal röntgenini çekmek ve gerçek sermaye gücünü görmek için kullanılan altın formül şudur:
Toplam Aktif Büyüklüğü (Varlıklar) = Teknik Karşılıklar ve Borçlar (Yükümlülükler) + Özsermaye (Net Değer)
-
Toplam Aktifler (Varlıklar): Şirketin kasasındaki nakit paradan, hazine bonolarına ve gayrimenkullerine kadar kontrol ettiği tüm finansal değerlerdir. Aktif, kaynağın "kimin" olduğuna bakmaz; sadece elde ne olduğunu gösterir.
-
Yükümlülükler (Borçlar ve Teknik Karşılıklar): Gelecekte sigortalılara ödenmesi taahhüt edilen hasar rezervleri ile diğer tüm borçlardır.
-
Özsermaye (Net Sermaye Gücü): Tüm borçlar ve yükümlülükler düşüldükten sonra geriye kalan, şirketin kriz anlarındaki asıl koruyucu kalkanı olan öz varlığıdır.
Kritik Çıkarım: Bir sigorta şirketinin aktifinin çok büyük olması, o şirketin finansal olarak "yenilmez" olduğu anlamına gelmez. Bu durum sadece şirketin çok büyük bir nakit akışını ve fonu yönettiğini gösterir.
4,3 Trilyon TL’nin Sektörel Dağılımı ve Kaldıraç Riski
Sektörün toplam bilançosunu Hayat + Emeklilik, Hayat Dışı (Elementer) ve Reasürans olarak üç ana gruba ayırdığımızda, karşımıza oldukça şaşırtıcı bir tablo çıkıyor:
Tablo 1: Sigorta Sektörü Genel Bilanço Dağılımı (Milyar TL)
| Sektör Grubu | Aktif Büyüklüğü (Milyar TL) | Özsermaye (Milyar TL) | Teknik Karşılıklar (Milyar TL) | Kaldıraç Oranı (Aktif / Özsermaye) |
| Hayat + Emeklilik | 2.768,5 | 101,7 | 232,2 | 27,2x |
| Hayat Dışı (Elementer) | 1.439,0 | 357,6 | 858,9 | 4,0x |
| Reasürans | 104,3 | 40,9 | 48,2 | 2,6x |
| TOPLAM SEKTÖR | 4.311,8 | 500,2 | 1.139,3 | 8,6x |
Bu tablonun en dikkat çekici noktası, sektör aktifinin %64’ünün (2.768,5 milyar TL) Hayat ve Emeklilik şirketlerinde toplanmış olmasıdır. Ancak bu devasa varlığa karşılık, grubun özsermayesi yalnızca 101,7 milyar TL'dir.
Bu durum, 27,2 katlık (27,2x) devasa bir kaldıraç oranı riskini beraberinde getirir. Peki, bu oran korkutucu bir kriz barındırıyor mu? Cevap hayır. Nedeni ise Bireysel Emeklilik Sistemi'nin (BES) çalışma prensibinde gizli.
2 Trilyon Liralık Sır: Bireysel Emeklilik Sistemi (BES) Varlıkları
Hayat ve emeklilik şirketlerinin bilançosunu incelediğimizde, milyarlarca liralık dengeli bir terazi görürüz:
-
Esas Faaliyetlerden Alacaklar (Uzun Vadeli): 1.971,6 milyar TL
-
Esas Faaliyetlerden Borçlar (Uzun Vadeli): 1.970,8 milyar TL
Bu iki kalemin neredeyse kuruşu kuruşuna eşit olması tesadüf değildir. Bu 2 trilyon liralık büyüklük, katılımcıların BES hesaplarında biriken fon varlıklarıdır. Emeklilik şirketi bu parayı sadece yönetir; paranın gerçek sahibi sigortalıdır (yani sizsiniz). Şirket bu tutarı aktifinde "yönettiğim varlık" olarak gösterirken, pasifinde ise "katılımcıya olan borcum" olarak kaydeder.
Sonuç: 4,3 trilyonluk toplam aktifin yaklaşık 2 trilyon lirası sigorta şirketlerinin kendi öz varlığı değildir. Bu para tamamen katılımcıların mülkiyetindedir.
Gerçek Risk Binası: 1,4 Trilyon TL’lik Elementer Sigorta Bilançosu
Kasko, trafik, yangın, sağlık ve sorumluluk gibi hayat dışı branşlar, sigortacılıkta riskin asıl döndüğü yerdir. Bu branşları kapsayan hayat dışı (elementer) şirketlerin toplam aktif büyüklüğü 1.439,0 milyar TL’dir.
Elementer sigorta bilançosu yapısı, klasik üretim şirketlerinden tamamen farklıdır ve nakit ağırlıklıdır:
Tablo 2: Hayat Dışı Sigorta Şirketleri Aktif Dağılımı
| Varlık Kalemi | Tutar (Milyar TL) | Aktif İçindeki Payı (%) | Sektörel Karşılığı |
| Finansal Yatırımlar | 530,2 | %36,8 | Mevduat, Hazine Bonosu, Eurobond |
| Nakit ve Nakit Benzerleri | 465,4 | %32,3 | Vadesiz Banka Hesapları, Likit Fonlar |
| Esas Faaliyetlerden Alacaklar | 253,8 | %17,6 | Acente ve Sigortalı Alacakları |
| Maddi Varlıklar (Bina, Demirbaş) | 22,8 | %1,6 | Şirket Binaları ve Ofis Donanımları |
| Diğer Aktifler | 166,8 | %11,7 | Çeşitli Diğer Alacaklar ve Duran Varlıklar |
| TOPLAM ELEMENTER AKTİF | 1.439,0 | %100 | Toplam Likit ve Maddi Varlık Gücü |
Görüldüğü üzere, hayat dışı sigorta şirketlerinin varlıklarının %69'u nakit ve finansal yatırımlardan oluşmaktadır. Fabrikalar gibi devasa makinelere veya üretim bantlarına sahip değildirler; maddi varlıkların payı sadece %1,6'dır. Çünkü sigorta şirketinin tek hammaddesi ve ürünü "para"dır. Bu para, günü geldiğinde hasar ödemesi olarak sigortalılara geri dönmek üzere son derece likit tutulur.
Bilançonun %60’ı Neden "Borç" Olarak Yazılır?
Hayat dışı şirketlerin toplam teknik karşılıkları 858,9 milyar TL düzeyindedir. Bu da toplam aktifin %59,7’sinin teknik karşılık, yani henüz yerine getirilmemiş yükümlülük olduğunu gösterir.
Teknik Karşılık Nedir ve Neden Önemlidir?
Teknik karşılıklar, sigorta şirketinin gelecekte ödeyeceği kesinleşmiş veya olası hasarlar için kenarda tutmak zorunda olduğu yasal rezervlerdir. İki temel direği bulunur:
-
Kazanılmamış Primler Karşılığı (KPK): Örneğin, Ocak ayında yıllık kasko yaptırıp primini peşin ödediniz. Şirket Mart ayında bu primin sadece %25'ini hak etmiş sayılır. Kalan %75'lik kısım, henüz size hizmet sunulmamış gelecek ayların teminatıdır ve bilançoda borç (yükümlülük) olarak bekletilir.
-
Muallak Hasarlar Karşılığı (MHK): Gerçekleşmiş ancak davası, ekspertiz süreci ya da mutabakatı devam ettiği için henüz fiilen ödenmemiş hasarlar için ayrılan bütçedir. "Bu parayı mutlaka ödeyeceğim" taahhüdünün bilançodaki adıdır.
Şirket Bazında Sermaye Gücü ve Finansal Sağlamlık Analizi
Bir sigorta şirketinin büyüklüğünü sadece aktif büyüklüğüne göre sıralamak yanıltıcıdır. Asıl odaklanılması gereken rasyolar; Özsermaye, Kaldıraç Oranı ve Özsermaye Kârlılığı (ROE) değerleridir.
Tablo 3: Hayat Dışı Sigorta Şirketleri Karşılaştırma Tablosu
| Şirket Adı | Aktif (Milyar TL) | Özsermaye (Milyar TL) | Teknik Karş. (Milyar TL) | Kaldıraç Oranı (Risk Çarpanı) | ROE (Özsermaye Kârlılığı) |
| Türkiye Sigorta | 184,7 | 56,7 | 73,0 | 3,3x | %45 |
| Allianz Sigorta | 183,0 | 54,6 | 113,7 | 3,3x | %35 |
| Anadolu Sigorta | 148,6 | 42,3 | 83,5 | 3,5x | %36 |
| Axa Sigorta | 126,8 | 26,9 | 84,8 | 4,7x | %35 |
| Sompo Sigorta | 73,1 | 14,7 | 50,8 | 5,0x | %41 |
| HDI Sigorta | 64,0 | 10,6 | 43,1 | 6,1x | %61 |
| Ray Sigorta | 42,3 | 9,3 | 24,7 | 4,5x | %39 |
| Aksigorta | 38,0 | 7,8 | 19,4 | 4,9x | %14 |
| Mapfre Sigorta | 32,7 | 7,1 | 18,4 | 4,6x | %21 |
| Sektör Ortalaması | 1.439,0 | 357,6 | 858,9 | 4,0x | %35 |
Not: ROE (Özsermaye Kârlılığı) yıllıklandırılmıştır (Çeyrek Kârı × 4 ÷ Özsermaye).
Bu Tablo Bize Ne Anlatıyor?
-
Sermaye Yastığının Gücü: Hayat dışı sektör ortalamasında kaldıraç oranı 4,0x seviyesindedir. Yani şirketler kendi öz sermayelerinin ortalama 4 katı kadar risk/bilanço taşımaktadır.
-
Yüksek Kaldıraç Riski: Kaldıraç oranı (örneğin 6,1x ile HDI Sigorta gibi) yükseldikçe, şirketlerin beklenmedik büyük hasar dalgalarına (büyük depremler, mevzuat değişiklikleri veya ani enflasyonist hasar artışları) karşı toleransı azalabilir. Özsermaye yastığı kalın olan şirketler kriz anlarında çok daha dayanıklıdır.
Özet ve Çıkarılması Gereken Dersler
1. Sigortalılar (Müşteriler) İçin:
Bir sigorta şirketinin reklamlarında "Türkiye'nin en büyük aktifine sahibiz" demesi tek başına yeterli bir güven kriteri değildir. Poliçe satın alırken şirketin hasar ödeme hızı, özsermaye rasyoları ve kaldıraç oranları incelenmelidir. Sermayesi güçlü olan "küçük" bir şirket, sermayesi zayıf kalmış "dev" bir şirketten kriz anında çok daha güvenilirdir.
2. Şirket Yönetimleri İçin:
Sadece pazar payı ve aktif büyüklüğü odaklı büyüme stratejileri sürdürülebilir değildir. Temel odak noktası teknik kârlılık ve özsermaye kârlılığını (ROE) dengeli bir kaldıraç oranıyla korumak olmalıdır.
3. Sigorta Acenteleri İçin:
Müşterilerinizin portföylerini emanet edeceğiniz şirketi seçerken bugün sundukları yüksek komisyon oranlerine değil; yarın olası bir büyük hasarda müşterinizi yarı yolda bırakmayacak finansal rasyolara ve sermaye gücüne bakın. Komisyon bugünün, finansal güç ise geleceğin teminatıdır.
Sıkça Sorulan Sosyal ve Finansal Sorular (FAQ)
Sigorta şirketinin kaldıraç oranının yüksek olması ne anlama gelir?
Kaldıraç oranının yüksek olması, şirketin kendi öz sermayesine kıyasla çok daha büyük miktarda yükümlülük taşıdığını gösterir. Yüksek kaldıraç, kârlı dönemlerde yüksek getiri sağlasa da, büyük hasar krizlerinde şirketin finansal direncini zorlayabilir.
BES fonlarının sigorta şirketinin kendi varlığıyla bir ilişkisi var mıdır?
Hayır. Bireysel Emeklilik Sistemi (BES) fonları katılımcılara aittir. Emeklilik şirketleri bu fonları sadece yönetir. Olası bir iflas durumunda bu fonlar devlet güvencesi altındadır ve şirketin borçları için haczedilemez.
Muallak hasar karşılığı neden borç sayılır?
Muallak hasar karşılığı, gerçekleşmiş ancak hukuki süreçler veya ekspertiz işlemleri nedeniyle henüz fiilen ödenmemiş hasar tutarlarıdır. Şirket bu parayı hak sahibine ödeyeceğini taahhüt ettiği için bilanço pasifinde bir borç kalemi olarak yer alır.