Özsermaye Kârlılığı %9 Olan Sigorta Şirketi Ne Anlama Geliyor? 2026 Bilanço ve Kaldıraç Analizi
Oğuzhan Oruç | Acente Müdürü, Koçaslanlar Sigorta
Sadece "Kâr Etmek" Neden Yeterli Değildir?
Bir sigorta şirketinin yönetim kurulu başkanı çıkıp "Bu çeyrek kâr ettik" diyebilir. Bu açıklama basının ve kamuoyunun kulağına hoş gelir. Ancak finansal analiz ve risk yönetimi söz konusu olduğunda, tek başına kâr beyanı neredeyse hiçbir şey ifade etmez.
Çünkü sorulması gereken asıl soru "Kâr etti mi?" değildir. Asıl soru şudur: "Ortaklar tarafından konulan sermayeye göre yeterince mi kâr etti?"
Basit bir örnekle açıklayalım: 100 milyon lira sermaye yatırarak 5 milyon lira kazanan bir şirket ile, 10 milyon lira sermaye yatırıp yine 5 milyon lira kazanan bir şirket bilançoda "aynı kârı" yazar. Ancak ikisinin finansal performansı ve yönetim kalitesi birbirinden tamamen farklıdır. Birinci şirket sermayesini atıl bırakıp çalıştıramazken, ikinci şirket son derece verimli bir operasyon yürütmektedir.
İşte bilançodaki bu devasa farkı gösteren finansal metriğe Özsermaye Kârlılığı (ROE) denir.
Özsermaye Kârlılığı (ROE) Nedir? Kısa Bir Hatırlatma
Sigorta şirketleri bilanço analizi yaparken en sık başvurduğumuz formül şudur:
Bu rasyo, şirket ortaklarının veya yatırımcıların koyduğu paranın (özkaynakların) işletme içinde ne kadar getiri sağladığını gösterir. (Not: Bu yazıdaki tüm ROE değerleri, dönemsel çeyrek kârının yıllığa çevrilmiş ve standardize edilmiş halidir).
Analizin Kritik Eşiği: Enflasyon
Bir sayının başarılı mı yoksa başarısız mı olduğunu anlamak için onu mutlaka bir referans noktasıyla kıyaslamak gerekir. Özsermaye kârlılığında bu kıstas her zaman enflasyondur.
Mantık basittir: Eğer yatırdığınız sermayenin getirisi enflasyon oranının altında kalıyorsa, nominal (kağıt üzerinde) kâr etseniz bile reel (gerçek) olarak fakirleşiyorsunuz demektir. Çünkü paranın alım gücü erimektedir. Enflasyonun %30 bandında seyrettiği bir ortamda, ROE'si %30'un altında olan bir şirket, sermayesini enflasyon karşısında koruyamıyor ve reel olarak eriyor demektir.
Bu kritik eşiği aklımızda tutarak sigortacılık sektörünün mevcut röntgenini çekelim.
Sigorta Şirketlerinin 2026 Sermaye Performansı ve Bilanço Tablosu
Aktif büyüklüğüne göre en büyük hayat dışı sigorta şirketlerinin güncel özsermaye kârlılık oranları aşağıdadır (Aktif ve özsermaye tutarları milyar TL cinsindendir):
| Sigorta Şirketi | Toplam Aktif | Özsermaye | ROE (Yıllıklandırılmış) | Kaldıraç Oranı | Finansal Durum |
| Hepiyi Sigorta | 39,2 | 9,9 | %78,6 | 4,0x | ?? Güçlü Reel Getiri |
| HDI Sigorta | 64,0 | 10,6 | %61,0 | 6,1x | ?? Güçlü Reel Getiri |
| Türkiye Sigorta | 184,7 | 56,7 | %45,4 | 3,3x | ?? Güçlü Reel Getiri |
| Sompo Sigorta | 73,1 | 14,7 | %41,1 | 5,0x | ?? Güçlü Reel Getiri |
| Anadolu Sigorta | 148,6 | 42,3 | %36,3 | 3,5x | ?? Reel Getiri |
| Allianz Sigorta | 183,0 | 54,6 | %35,3 | 3,3x | ?? Reel Getiri |
| Axa Sigorta | 126,8 | 26,9 | %34,8 | 4,7x | ?? Reel Getiri |
| Mapfre Sigorta | 32,7 | 7,1 | %21,4 | 4,6x | ?? Reel Erime |
| Aksigorta | 38,0 | 7,8 | %13,7 | 4,9x | ?? Reel Erime |
| Bupa Acıbadem | 46,7 | 11,3 | %9,2 | 4,1x | ?? Reel Erime |
| Zurich Sigorta | 22,3 | 5,1 | -%2,4 | 4,4x | ?? Negatif Erime |
Tablo, sektörü ortadan ikiye bölen net bir fay hattını gösteriyor:
-
Üst Grup (Reel Güçlenenler): Hepiyi, HDI, Türkiye, Sompo, Anadolu, Allianz ve Axa. Bu şirketler sermayelerini enflasyon oranının üzerinde çalıştırarak şirketlerini reel olarak güçlendirmektedir.
-
Alt Grup (Reel Eriyenler): Mapfre (%21,4), Aksigorta (%13,7), Bupa Acıbadem (%9,2) ve eksi bakiyede olan Zurich (-%2,4). Bu grup nominal olarak kâr açıklasa da, yatırdıkları sermayenin alım gücünü enflasyon karşısında koruyamamıştır.
Aynı sektör dinamikleri, aynı makro ekonomi, aynı regülasyonlar... Ancak sermaye performansları birbirine tamamen zıt.
Şirketlerin Gizli Riski: İkinci Gösterge "Kaldıraç"
ROE tek başına bakıldığında bazen göz boyayıcı ve yanıltıcı olabilir. Çünkü yüksek bir özsermaye kârlılığı iki farklı yoldan elde edilebilir: Ya şirket gerçekten mükemmel ve verimli çalışıyordur ya da kaldıraç (yoğun borçluluk) kullanarak çok ince bir sermayeyle devasa bir bilanço döndürüyordur.
Kaldıraç Oranı Nedir?
Bu oran, şirketin kendi özkaynaklarının kaç katı büyüklüğünde bir bilançoyu yönettiğini gösterir. Hayat dışı sigorta sektörünün kaldıraç ortalaması 4,0x (kendi sermayesinin 4 katı bilanço) civarındadır.
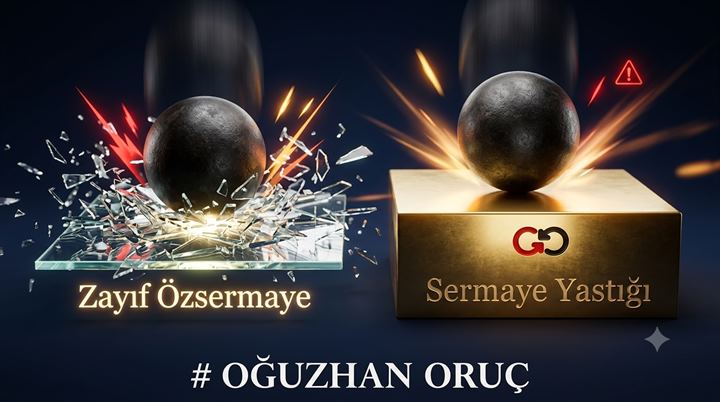
Kaldıraç Çift Keskinli Bir Kılıçtır: Yüksek kaldıraç, rüzgar arkanızdayken (iyi zamanlarda) şirket kârını patlatır ve devasa gösterir. Ancak kötü zamanlarda; beklenen bir büyük depremde, ansızın gelen bir hasar dalgasında veya aleyhte ağır bir yargı kararında, o devasa darbe çok ince bir "sermaye yastığına" çarpar. Kısacası, yüksek kaldıraç şoklara karşı yüksek kırılganlık demektir.
Örneğin tabloya geri dönüp bakalım:
-
HDI Sigorta’nın ROE’si çok yüksek (%61,0) ancak kaldıracı da 6,1x ile sektör ortalamasının oldukça üzerindedir.
-
Türkiye Sigorta’nın ROE’si %45,4 ile biraz daha düşüktür ancak kaldıracı 3,3x seviyesindedir. Yani aynı performansı çok daha kalın ve güvenli bir sermaye yastığıyla üretmektedir.
İki şirket de kendi klasmanında iyidir; ancak iş dayanıklılığa geldiğinde düşük kaldıraçla yüksek getiri üreten şirket her zaman daha sağlamdır.
İki Oranı Birlikte Okumak: Şirketinizin Finansal Profili
Gerçek risk ve dayanıklılık haritası, bu iki metrik (ROE ve Kaldıraç) kesiştiğinde ortaya çıkar:
| ROE ve Kaldıraç Uyumu | Ne Anlama Gelir? | Sigorta Şirketi Profili (Eğilim) |
| Yüksek ROE + Düşük Kaldıraç | En Sağlam. Hem verimli kâr üretir hem de krizlere dayanıklıdır. | Türkiye Sigorta, Allianz |
| Yüksek ROE + Yüksek Kaldıraç | Verimlidir ancak kriz anlarında kırılganlık taşıyabilir. | HDI Sigorta, Hepiyi |
| Düşük ROE + Düşük Kaldıraç | Muhafazakar bir yönetimdir ancak sermayeyi verimli çalıştıramaz. | (Belirgin bir örnek yok) |
| Düşük ROE + Yüksek Kaldıraç | En Zayıf Profil. Şirket hem sermayesini eritir hem de krizlere karşı korumasızdır. | Yakın Takip Gerektiren Bölge |
Aktif büyüklüğü şirketin piyasada ne kadar büyük göründüğünü söyler. ROE ve Kaldıraç uyumu ise kriz geldiğinde şirketin ne kadar sağlam ayakta kalacağını kanıtlar.
Bu Oranlar Sigortalıyı ve Acenteyi Neden İlgilendirir?
Sigortacılık kelimesinin özü aslında teknik bir "vaat"tir. Sigortacı size; "Eğer başına bir felaket gelirse, zararı ben ödeyeceğim" der. Ve bu vaadin ekonomik bir değeri olması için, sözü veren şirketin yıllar sonra (belki 10 yıl sürecek bir bedeni hasar davasında) hâlâ ayakta ve finansal olarak güçlü olması şarttır.
-
Sigorta Ettirenler (Müşteriler) İçin: Bir şirketin büyüklüğü, her zaman sağlamlığı demek değildir. Aktifi devasa ama sermayesi eriyen bir şirket, küçük ama sağlam bir şirketten çok daha riskli olabilir. Özellikle sağlık, hayat, sorumluluk gibi uzun vadeli (long-tail) ürünler alıyorsanız, ucuz fiyata değil şirketin sermaye gücüne bakmalısınız.
-
Sigorta Şirketleri İçin: Enflasyonist ortamlarda nominal (rakamsal) kâr, göz boyayıcı bir illüzyondur. Gerçek büyüme, reel sermaye getirisi ve kaldıraç disipliniyle mümkündür. Sermaye tarafından desteklenmeyen hızlı bir büyüme ve poliçe satışı, aslında geleceğin felaket senaryosunu finanse etmektir.
-
Sigorta Acenteleri İçin: Portföyünüzü taşıdığınız ve sırtınızı dayadığınız şirketin sermaye gücü, doğrudan sizin iş güvenliğinizdir. Reel olarak her çeyrek zayıflayan bir şirket, bir noktada panikleyecek ve faturayı size kesecektir: Komisyonlar düşecek, üretim kontenjanları kısıtlanacak ve hasar onay süreçleri inanılmaz sertleşecektir. Taşıyıcı partner seçimi, "kaç puan komisyon verdikleri" sorusunun çok ötesinde stratejik bir konudur.
Sonraki Yazının Konusu:
Bu yazımızda sermaye kârlılığını (ROE) ve kaldıraç oranlarını, dayanıklılığın en temel iki göstergesi olarak inceledik. İncelediğimiz tabloda pek çok dev şirket yeşil (sağlıklı) bölgedeydi ama bazıları ciddi şekilde reel erime yaşıyordu.
Peki, bir sigorta şirketinin özsermayesi eksiye düşerse ne olur? Bu sadece teorik bir akademik soru değil, bizzat sektörün yaşayabileceği bir travmadır. Bir sonraki yazımızda, bir sigorta şirketinin "sermaye yeterliliğini kaybetmesinin" ne anlama geldiğini, iflas risklerini ve pazardaki yıkıcı ayak seslerini konuşacağız.