Sigorta Şirketleri Hangi Branşta Kazanıyor, Hangisinde Kaybediyor? 2026 Kârlılık Haritası
Oğuzhan Oruç | Acente Müdürü, Koçaslanlar Sigorta
Sigortayı Tek Bir İş Kolu Sanmak: En Büyük Sektörel Yanılgı
Ekonomi haberlerinde veya finans raporlarında sıkça duyduğumuz "sigorta sektörü kâr etti" ya da "sigorta sektörü zarar açıkladı" gibi genel cümleler, aslında arka plandaki gerçek resmi tam olarak yansıtmaz. Çünkü sigortacılık sektörü tek bir homojen iş modelinden oluşmaz. Aksine, birbirine taban tabana zıt risk havuzlarını yöneten, hasar davranışları ve operasyonel dinamikleri tamamen farklı onlarca bağımsız branşın toplamıdır.
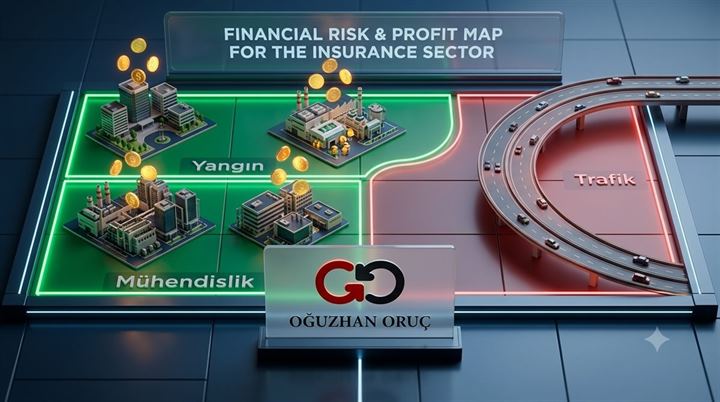
Bir sigorta şirketi aynı mali çeyrekte zorunlu trafik sigortasında derin zararlar yazarken, yangın veya mühendislik branşlarında yüksek kârlılıklar elde edebilir. Nitekim güncel pazarda çoğu şirket tam olarak bu dengeyi kurmaya çalışıyor. Gelin, hayat dışı sigorta branşlarının kârlılık haritasını rasyolarla masaya yatıralım.
Hayat Dışı Sigortacılık Branş Kârlılıkları Finansal Tablosu (2026 Q1)
Türkiye Sigorta Birliği (TSB) verileri ekseninde şekillenen 2026 yılı ilk çeyrek bilançoları, hangi branşın parayı topladığını, hangisinin ise hasara harcadığını net şekilde gösteriyor:
| Sigorta Branşı | Brüt Prim Üretimi (Milyar TL) | Prim Büyüme Oranı | Brüt Hasar / Prim Oranı (H/P) | Teknik Kârlılık Rasyosu |
| Kaza | 6,1 | +%10,4 | %6,4 | +%65,0 |
| Nakliyat | 4,0 | +%25,5 | %33,6 | +%26,6 |
| Finansal Kayıplar | 1,9 | +%22,5 | %20,8 | +%17,2 |
| Kara Araçları (Kasko) | 39,8 | +%22,3 | %71,0 | +%16,6 |
| Genel Zararlar | 53,9 | +%68,2 | %19,5 | +%12,0 |
| Yangın ve Doğal Afetler | 52,2 | +%20,8 | %37,9 | +%11,3 |
| Hastalık - Sağlık | 88,2 | +%33,6 | %82,7 | +%9,8 |
| Genel Sorumluluk | 6,6 | +%22,2 | %114,8 | +%2,6 |
| Kredi | 1,3 | +%76,3 | %39,3 | -%6,3 |
| Kara Araçları Sorumluluk (Trafik) | 77,4 | +%12,9 | %115,6 | -%6,3 |
Önemli Not: Trafik satırı, zorunlu trafik sigortası ve yeşil kart poliçelerinin toplamını içerir. Sadece Zorunlu Mali Sorumluluk Sigortası (ZMSS) baz alındığında branşın net teknik kârlılığı -%13,9 seviyesindedir.
Finansal Tablodan Çıkan 4 Stratejik Gerçek
1. En Büyük Üretim Hacmi, En Kârlı Branş Anlamına Gelmiyor
Sektörün en agresif prim ürettiği iki lokomotif branş: Sağlık (88,2 milyar TL) ve Trafik (77,4 milyar TL). Ancak sağlığın teknik kârlılığı %9,8 gibi sınırda bir seviyedeyken, trafiğinki net eksidedir. Sektör, operasyonel hacminin ve enerjisinin büyük kısmını kârlılığın en zayıf ya da negatif olduğu alanlarda tüketiyor. Bunun temel sebebi iki branşın da zorunlu veya yarı zorunlu (ihtiyacın yüksek olduğu) ürünler olmasıdır; fiyat baskısı yüksek, hasar frekansı ise çok yoğundur.
2. En Kârlı Sigorta Branşları Ölçek Olarak En Küçük Alanlar
Kaza branşı +%65,0 teknik kârlılık rasyosu ile açık ara sektörün en kârlı iş kolu konumunda. Fakat toplam prim üretimi sadece 6,1 milyar TL ile sınırlı. Benzer şekilde Nakliyat branşı %26,6 kârlılık oranına sahipken pazar payı 4 milyar TL. Bu niş branşlar yüksek kâr marjı sunsa da, finansal ölçekleri küçük kaldığı için konsolide bilanço sonuçlarını yukarı taşımakta yetersiz kalıyorlar.
3. Asıl Büyük Hikâye "Merkez Branşlarda" Duruyor
Tablonun tam ortasında iki dev branş yer alıyor ve ikisi de sessizce sigorta şirketlerinin finansal sürdürülebilirliğini sırtlıyor:
-
Genel Zararlar: 53,9 Milyar TL Prim | H/P: %19,5 | Teknik Kârlılık: +%12,0
-
Yangın ve Doğal Afetler: 52,2 Milyar TL Prim | H/P: %37,9 | Teknik Kârlılık: +%11,3
İki branş birleştiğinde 106 milyar TL’lik devasa bir havuz oluşturuyor; bu hacim trafikten de sağlıktan da büyüktür. Üstelik hasar oranları çarpıcı derecede düşüktür (Trafikte %115,6 iken, yangında %37,9, genel zararlarda %19,5). Özellikle +%68,2’lik büyüme rekortmeni olan Genel Zararlar branşı; mühendislik sigortaları, makine kırılması, elektronik cihaz ve montaj sigortaları gibi sanayinin can damarı olan teminatları içinde barındırır.
4. Bilanço Arkasındaki Görünmeyen Tehdit: Genel Sorumluluk
Genel Sorumluluk branşında hasar/prim oranı %114,8 olmasına rağmen teknik kârlılık +%2,6 ile pozitif görünüyor. Peki bu nasıl mümkün oluyor? Yanıt: Prim hacminin görece küçük olması (6,6 milyar TL) ve yüksek reasürans devri (şirketlerin üstlendikleri büyük riskleri yurt dışındaki reasürörlere transfer etmesi). Ancak hasar karakteristiği incelendiğinde bu branş da trafik ailesine aittir; yani bedeni hasar, uzun yargı süreçleri ve tazminat yığılması riski taşır. Bu branşta büyümek isteyen şirketlerin hasar seçimini (underwriting) son derece sıkı yapması şarttır.
Neden Kârlı Olan "Mühendislik ve Yangın" Branşları Görünmez Kalıyor?
Mühendislik (genel zararlar) ve yangın sigortaları hem kârlı hem de büyüme potansiyeline sahipken, acentelerin ve şirketlerin ağırlığı neden hâlâ trafik ve sağlıkta yoğunlaşıyor? Cevap, müşteri talebinin doğasında saklı:
| Sigorta Branşı | Müşteri Talep Davranışı (Arama Niyeti) |
| Zorunlu Trafik | Yasalarca zorunludur. Ceza almamak için müşteri acenteye kendisi gelir. |
| Tamamlayıcı / Özel Sağlık | Bireysel sağlık kaygıları ve hastane maliyetleri nedeniyle müşteri doğrudan arar. |
| Kasko Sigortası | Yaygın araç sahipliği alışkanlığıdır. Bilinci yüksektir, talep edilir. |
| Yangın (Kurumsal/Sınai) | Müşteri (fabrika/işletme sahibi) doğrudan aramaz. Risk analiziyle kapısının çalınması gerekir. |
| Genel Zararlar (Mühendislik) | Sanayici, makine kırılması sigortası veya montaj risklerinin varlığından çoğu zaman haberdar değildir. |
Özetle; trafik sigortası bir arz-talep refleksidir, kendi kendini satar. Ancak bir fabrikanın makine kırılması veya kar kaybı sigortası satılmaz; sanayiciye risk mühendisliği prensipleriyle anlatılır. İşte bu nokta, Türk sigorta sektörünün en büyük yapısal boşluğudur ve tam da kârlılığın en yüksek olduğu yerde durmaktadır.
Aynı Operasyonel Emeğin Farklı Finansal Karşılığı
Acentecilik faaliyetlerinde harcanan mesaiyi optimize etmek adına şu iki kurumsal senaryoyu karşılaştıralım:
-
Senaryo A (Bireysel Konut Yangın): Müşteri ziyareti yapılır, evrak süreçleri benzerdir. Yıllık ortalama prim ~3.000 TL civarındadır. Branşın hasar/prim oranı %37,9’dur.
-
Senaryo B (OSB Fabrika Paket Sigortası): Benzer bir risk analizi ve ziyaret mesaisi harcanır, teknik risk analizi dökümanları biraz daha fazladır. Yıllık üretilen prim ~800.000 TL seviyesindedir. Üstelik branşın hasar/prim rasyosu %19,5 ile %37,9 bandındadır.
Aynı iş günü, benzer müşteri ilişkileri yönetimi fakat tam 250 kat prim hacmi farkı. Üstelik bu yüksek kurumsal primin taşıdığı hasar riski, trafik sigortasının neredeyse üçte biri kadardır.
Stratejik Sonuç ve Karar Rehberi
1. Sigorta Ettirenler ve İşletme Sahipleri İçin
Zorunlu olmayan sigorta türleri, ticari işletmenizin geleceği için çoğu zaman en kritik olanlardır. Trafik poliçenizi yaptırmayı unutmazsınız çünkü arkasında cezai yaptırım vardır. Ancak fabrikanızdaki kritik bir jeneratörün arızalanmasına karşı makine kırılması poliçeniz yoksa, bir kaza anında üretimin durması işletmenizi iflasa sürükleyebilir ve bunu size yasalar hatırlatmaz. Unutmayın; riskin varlığı, poliçenizin var olup olmamasına bakmaz.
2. Sigorta Şirketleri İçin
Portföy büyüklüğü (hacim) ile teknik kârlılık arasında ters orantılı bir ilişki mevcuttur. Büyük prim akışının sağlandığı alanlar ile net kârın realize edildiği yangın, mühendislik ve kaza gibi branşlar farklıdır. Şirketlerin uzun vadeli bilançolarını korumaları, ancak dağıtım kanallarını kârlı branşlara doğru teşvik eden akıllı komisyon ve underwriting stratejileriyle mümkündür.
3. Sigorta Acenteleri İçin
Sektörün finansal olarak en kârlı iki büyük alanı (Genel Zararlar ve Yangın), aynı zamanda müşterinin ayağınıza kendiliğinden gelmediği branşlardır. Bu durum acenteler için bir kriz değil, muazzam bir mavi okyanus fırsatıdır. Çünkü müşterinin kendiliğinden geldiği (trafik gibi) işlerde rekabet sadece "fiyat ve indirim" üzerinden yapılır ve komisyonlar düşüktür. Danışmanlık ve anlatım gerektiren kurumsal işlerde ise rekabet "bilgi, risk analizi ve uzmanlık" üzerinden kurulur. Portföyünü kurumsal branşlarla çeşitlendiren acenteler, fiyat savaşlarından bağımsızlaşarak geleceğini güvence altına alır.